Regard sur la rentabilité des principaux opérateurs des réseaux ferroviaires canadiens
24 février 2025
Aucun commentaire
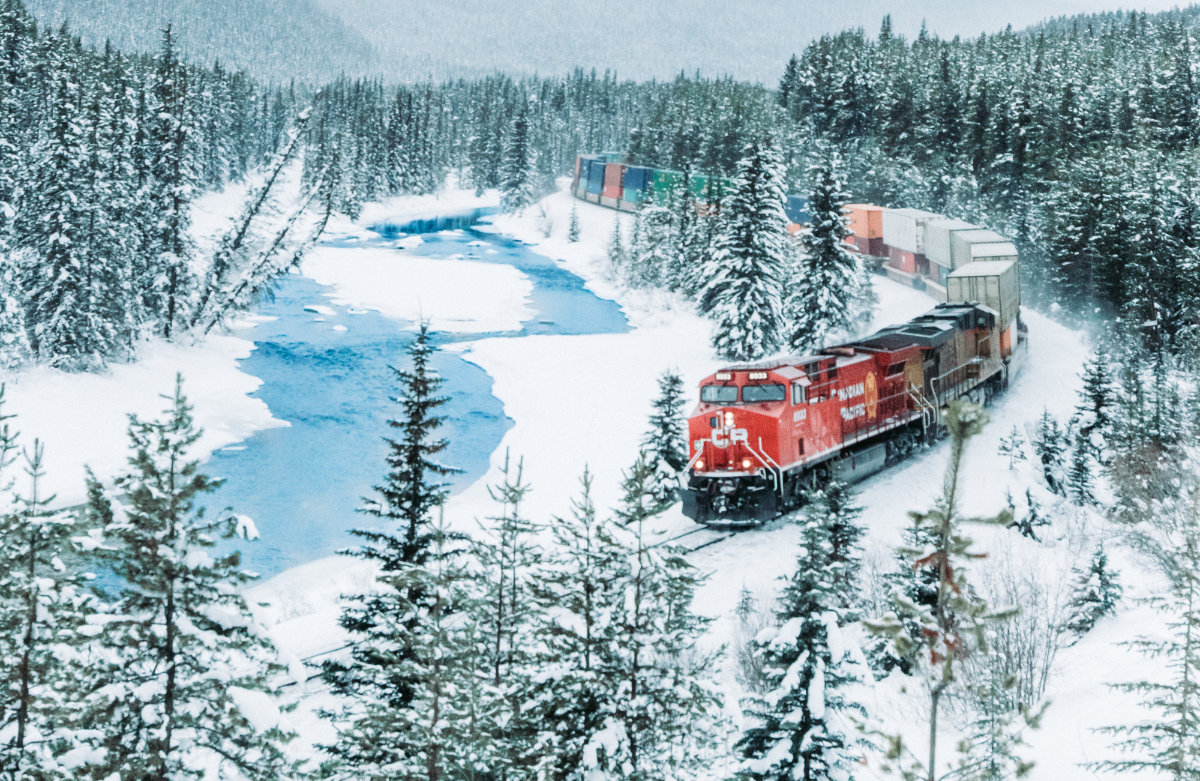
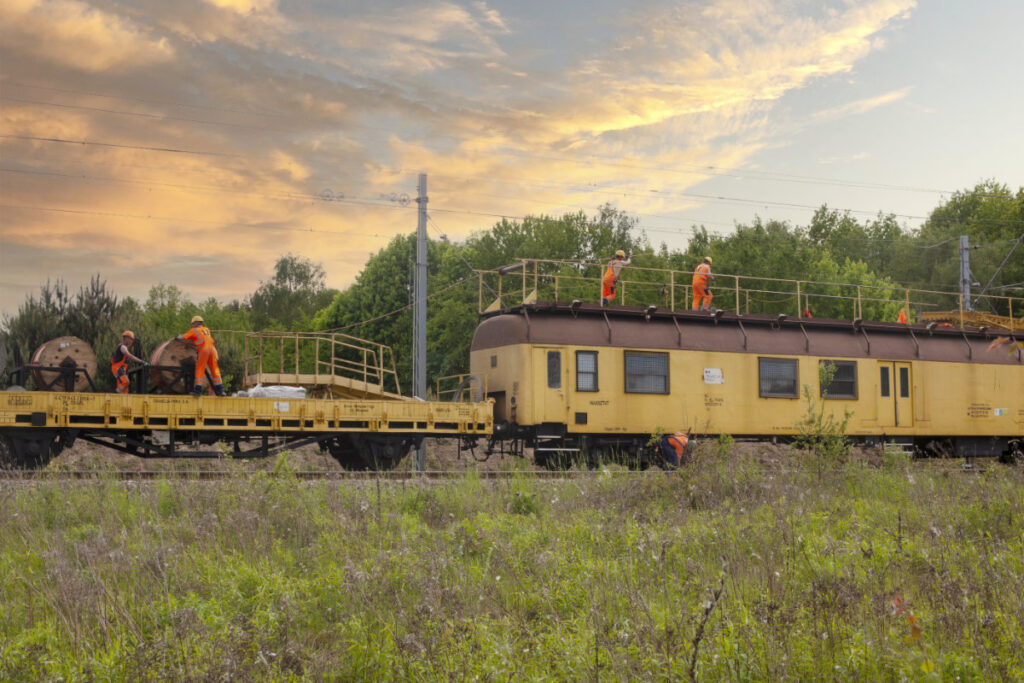
Le réseau ferroviaire canadien est desservi par plusieurs compagnies, principalement axées sur le transport de marchandises, avec quelques services dédiés aux passagers et pour mieux comprendre le paysage de cette industrie, je vous partage une liste des principales compagnies opérant sur les voies ferrées du Canada, accompagnée d’un aperçu de leurs propriétaires et de leurs revenus annuels les plus récents.
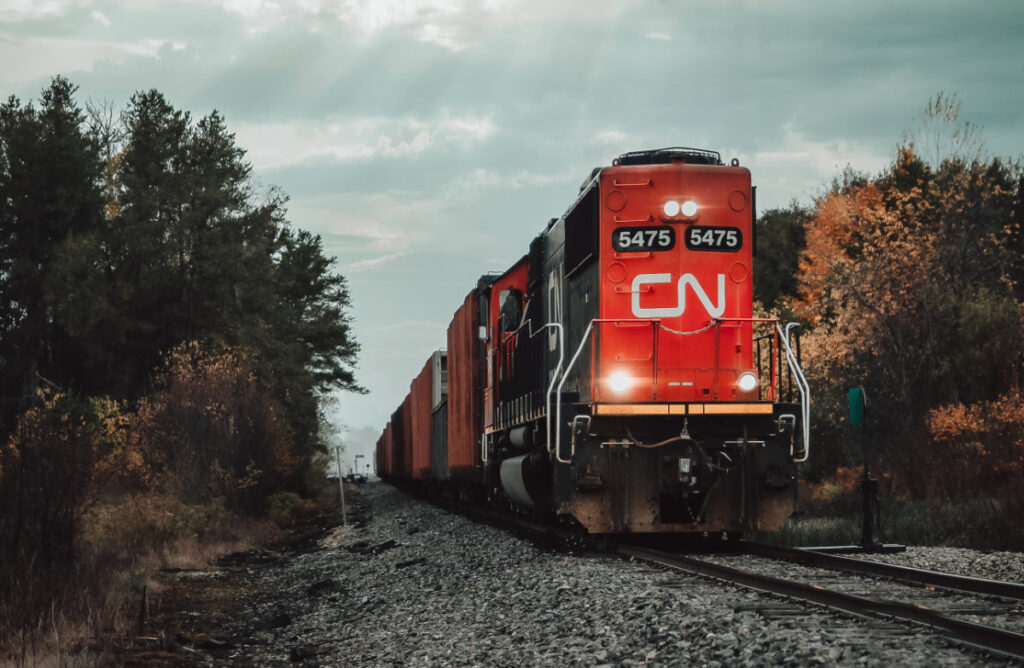
1. Compagnie des chemins de fer nationaux du Canada (Canadien National – CN)
Propriétaires: Le CN est une société publique cotée en bourse. Parmi ses principaux actionnaires figurent Cascade Investments (9,30 %), la Fondation Bill-et-Melinda-Gates (8,14 %) et la Banque royale du Canada (6,47 %).
Revenu annuel: En 2022, le CN a enregistré un chiffre d’affaires de 17,1 milliards de dollars canadiens.
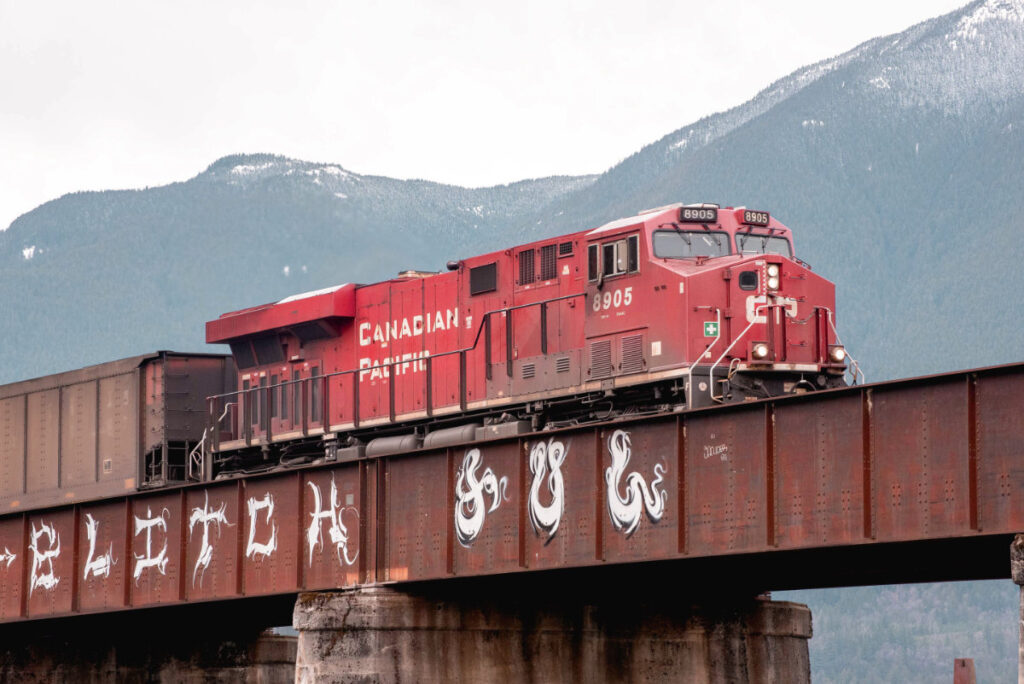
2. Chemin de fer Canadien Pacifique (Canadian Pacific Railway – CP)
Propriétaires: Le CP est également une société publique cotée en bourse, avec une multitude d’actionnaires institutionnels et individuels.
Revenu annuel: Bien que les données spécifiques les plus récentes ne soient pas disponibles dans les sources consultées, le CP générait près de 4 milliards de dollars de revenus annuels au Canada en 2011.
3. Via Rail Canada
Propriétaires: Via Rail est une société d’État fédérale, créée en 1977 pour assurer le service national de transport ferroviaire de passagers.
Revenu annuel: Les données récentes spécifiques ne sont pas disponibles dans les sources consultées.
4. Chemins de fer régionaux et d’intérêt local (Shortline Railways)
Propriétaires: Ces compagnies sont généralement détenues par des intérêts privés ou locaux et opèrent sur des segments de voies spécifiques, souvent en partenariat avec les grandes compagnies comme le CN et le CP.
Revenu annuel: Collectivement, ces compagnies ont généré 655 millions de dollars de revenus en 2010.
Il est important de noter que le secteur ferroviaire canadien est dominé par le transport de marchandises, représentant environ 90 % des revenus d’exploitation en 2021.
Les données financières précises pour certaines compagnies peuvent varier et ne sont pas toujours disponibles dans les sources publiques. Pour des informations financières détaillées et à jour, il est recommandé de consulter les rapports annuels officiels de chaque compagnie ou les bases de données financières spécialisées.
Serait-il rentable de nationaliser ces opérateurs ferroviaires?
La rentabilité d’une nationalisation du réseau ferroviaire canadien dépend de plusieurs facteurs économiques, politiques et sociaux et pour explorer cette possibilité, je vous propose d’analyser ces aspects.
1. Coût d’acquisition des compagnies ferroviaires
Le Canadien National (CN) et le Canadien Pacifique (CP) sont des entreprises privées cotées en bourse. Leur nationalisation impliquerait d’acheter leurs actions aux investisseurs, ce qui pourrait coûter des centaines de milliards de dollars.
En 2023, la capitalisation boursière du CN était d’environ 100 milliards $ CAD, et celle du CP d’environ 90 milliards $ CAD. Le rachat de ces compagnies représenterait un investissement colossal.
2. Rentabilité des compagnies ferroviaires
Le CN et le CP sont très rentables, générant ensemble plus de 30 milliards $ CAD de revenus annuels avec des marges bénéficiaires solides.
Le gouvernement aurait donc accès à ces revenus, mais il aurait aussi à gérer les coûts d’entretien et d’expansion des infrastructures.
3. Endettement et fiscalité
Une nationalisation serait probablement financée par de la dette publique, augmentant le fardeau financier du gouvernement.
Toutefois, une gestion publique pourrait réinvestir les profits dans l’amélioration des services, au lieu de les redistribuer sous forme de dividendes aux actionnaires.
4. Impact sur la compétitivité
La privatisation du CN en 1995 avait permis d’augmenter son efficacité et sa rentabilité. Une nationalisation pourrait entraîner une bureaucratisation et une baisse de la performance.
Cependant, un monopole public pourrait favoriser des investissements stratégiques, comme le transport ferroviaire de passagers ou l’électrification du réseau, qui sont souvent délaissés par le privé.
5. Comparaison avec d’autres pays
Des pays comme la France (SNCF) et l’Allemagne (Deutsche Bahn) gèrent des réseaux ferroviaires nationaux, avec des résultats mitigés : fortes subventions publiques mais bonne couverture du territoire.
À l’inverse, aux États-Unis, le réseau de fret est presque entièrement privé et extrêmement efficace, bien que peu développé pour les passagers.
6. Alternatives à la nationalisation complète
Régulation accrue : Le gouvernement pourrait imposer des normes plus strictes sur les tarifs et les investissements en infrastructure sans prendre le contrôle direct.
Acquisition partielle : Il pourrait acheter certaines portions stratégiques, comme les corridors de passagers, et laisser le fret au privé.
Subventions et partenariats : Encourager l’expansion du réseau ferroviaire en collaboration avec les compagnies existantes.
Donc…
Nationaliser les chemins de fer canadiens serait une opération coûteuse, nécessitant une justification solide en termes de bénéfices économiques et sociaux. Si l’objectif est d’améliorer le transport des passagers, une réglementation plus stricte et des investissements ciblés seraient probablement plus efficaces qu’une nationalisation complète.
Combien les Canadiens ont-ils payé pour le réseau ferroviaire « national » et plusieurs de ses éléments d’infrastructures?
Toute une question, pas vrai?
Et pourtant, nous sommes nombreux, au Canada, à se demander si ce réseau ferroviaire ne devrait nous revenir, collectivement.
D’entrée de jeu, il faut avouer qu’il est difficile de déterminer avec précision le montant total des subventions publiques accordées au réseau ferroviaire canadien, en raison de la diversité des sources de financement et du manque de données consolidées. Les investissements proviennent de différents paliers gouvernementaux, notamment le fédéral, les provinces et les municipalités, chacun contribuant à divers projets et initiatives liés au transport ferroviaire.
La très courte liste qui suit donne un aperçu des fonds publics qui vont pour l’établissement, l’expansion et la valorisation du réseau ferroviaire… et de ses opérateurs, aussi.
Investissements du gouvernement fédéral:
Plan Investir dans le Canada: Le gouvernement fédéral a lancé ce plan, prévoyant plus de 180 milliards de dollars sur 12 ans pour des projets d’infrastructure à travers le pays. Ce montant englobe divers secteurs, y compris le transport ferroviaire, bien que la répartition exacte pour le ferroviaire ne soit pas spécifiée.
Projet de train à grande vitesse: En février 2025, le gouvernement a annoncé un investissement de 3,9 milliards de dollars sur six ans pour développer un réseau ferroviaire à grande vitesse reliant Québec et Toronto. Ce financement initial vise à déterminer les détails du projet avant le début de la construction.
Contributions provinciales et municipales:
Les gouvernements provinciaux et municipaux jouent également un rôle crucial dans le financement des infrastructures ferroviaires, notamment en soutenant les réseaux de transport en commun urbains et régionaux.
Par exemple, en 2022, le gouvernement fédéral a transféré 750 millions de dollars aux provinces et territoires pour aider les municipalités à maintenir les services de transport en commun, en réponse aux défis posés par la pandémie. Ce financement était conditionnel à une contribution équivalente des provinces et à un engagement à accélérer la construction de logements.
Comme quoi le transport, ferroviaire ou autre, peut être assimilé, selon les préférences politico-économiques du moment, à des plans plus larges.
En résumé, bien que des investissements substantiels soient réalisés par les différents paliers de gouvernement pour soutenir et développer le réseau ferroviaire canadien, il n’existe pas de données consolidées disponibles publiquement détaillant le montant total des subventions accordées spécifiquement au secteur ferroviaire par chaque niveau de gouvernement.
Bien que j’aurais aimé que de telles statistiques aient été colligées. Et à mon sens, c’est suspect qu’il n’y en ait pas. Comme si en consolidant les cibles de ces subsides, ça rendait les abus possibles (parce qu’on ne sait pas vraiment où va nos fonds publics).
Qui plus est, les acteurs de la filière ferroviaire du Canada utilisent vraisemblablement tous les stratagèmes fiscaux pour enrichir leurs propriétaires et actionnaires, forçant de ce fait les Canadiens à payer, par exemple, pour divers travaux, sur le réseau. Et ça non-plus, ce n’est pas divulgué, publiquement.
Les subsides publics ont été colossaux pour établir le réseau ferroviaire du Canada alors, en quelque sorte, est-ce que celui-ci ne devrait pas appartenir, au moins en partie, aux Canadiens?
C’est une question légitime et presque impossible à ignorer mais la réponse dépend de la perspective juridique et économique qu’on adopte, notamment via les angles d’analyse suivants.
1. Une infrastructure historiquement financée par des fonds publics
Dès la fin du 19ᵉ siècle, le gouvernement fédéral a massivement financé la construction des premières grandes compagnies ferroviaires, notamment le Canadien Pacifique (CP), qui a reçu des millions de dollars en subventions et des millions d’hectares de terres gratuites.
Le Canadien National (CN) a été entièrement nationalisé en 1918 après des faillites successives de compagnies ferroviaires privées. Il a été financé par le gouvernement jusqu’à sa privatisation en 1995.
2. Une privatisation qui a bénéficié d’un patrimoine public
Lorsque le CN a été privatisé, il exploitait un réseau construit avec des fonds publics pendant des décennies.
Le CP et le CN ont continué à recevoir des subventions pour certaines lignes moins rentables ou pour des projets d’amélioration de l’infrastructure.
3. Des subventions publiques continues
VIA Rail, qui assure le transport de passagers, est une société d’État financée par le gouvernement. Elle fonctionne avec des pertes d’exploitation couvertes par des fonds publics.
Le gouvernement finance également des infrastructures ferroviaires stratégiques, comme des ponts, tunnels et corridors.
Le projet de train à grande fréquence (TGF) entre Québec et Toronto est financé à hauteur de plusieurs milliards de dollars par l’État.
4. Juridiquement, le réseau appartient à des compagnies privées
Malgré les subventions passées et actuelles, les voies ferrées et les compagnies restent juridiquement privées, appartenant à des actionnaires et des investisseurs.
Les Canadiens ont financé ces infrastructures, mais ils n’en ont pas la propriété légale.
5. Comparaison avec d’autres modèles
En France ou en Allemagne, où les chemins de fer sont nationaux, l’investissement public équivaut directement à une propriété publique.
Au Canada, l’investissement public a principalement servi à subventionner le secteur privé, sans reprise en main des actifs.
Il y a donc définitivement une dette historique mais pas une propriété légale, malheureusement
On peut dire que les Canadiens ont largement financé le réseau ferroviaire par le passé et continuent de le faire. En ce sens, une certaine « dette morale » existe, car ces compagnies ont bénéficié de fonds publics pour se développer.
Toutefois, le cadre juridique actuel ne permet pas de revendiquer une propriété collective des infrastructures, car elles appartiennent à des entreprises privées.
Une nationalisation pourrait être justifiée par cet argument historique mais elle nécessiterait d’acheter les actifs aux propriétaires actuels malgré les investissements publics déjà réalisés depuis plus d’un siècle.
Alors, on fait quoi pour s’approprier une part ce réseau qui génère des profits récurrents et prévisibles?
Les Canadiens comprennent qu’après avoir fait appel aux fonds publics pour en arriver au réseau ferroviaire actuel, ils ne reçoivent pas nécessairement la part à laquelle ils seraient en droit de s’attendre.
C’est d’ailleurs un exemple patent de « socialiser les dettes tout en privatisant les profits ».
Surtout si les Canadiens devaient s’organiser et se réunir pour acheter des segments existants du réseau ou alors, rivaliser d’ingéniosité pour valoriser le réseau, vers de nouvelles destinations. Comme vers des exploitations minières, dans différentes régions du pays et notamment, en Abitibi, au Québec.
Imaginez les possibilités.
Si une localité décidait d’investir dans un tronçon de voie ferrée pour ensuite louer le passage au CN, ça créerait de la richesse locale qui pourrait bénéficier aux résidents du secteur au lieu de partir vers des actionnaires privés, souvent basés à l’étranger.
Ou alors, investir dans des infrastructures pouvant être louées par le CN, en tout ou en partie, comme des entrepôts ou des installations industrielles attenantes à la voie ferrée.
Ainsi, le « développement économique » de nombreuses localités pourrait passer par des projets-porteurs liés au réseau ferroviaire. Surtout si on s’attend à ce qu’un secteur se développe. Par exemple, lorsqu’une mine est pressentie et qu’aucun chemin de fer ne s’y rend, encore.
J’estime qu’il existe des opportunités à saisir, en regard du réseau ferroviaire canadien et il appartient à des Canadiens, comme nous, d’oser imaginer un avenir où les trains enrichissent le plus grands nombre d’entre-nous plutôt qu’une poignée d’actionnaires.
Comme en tant d’autres matières, l’avenir nous appartient, si nous le faisons nôtre.
J'espère que vous avez aimé mon article! Si vous ne le saviez pas, je suis un développeur web, expert en communications numériques et éditeur du site web succes.ca que voici.
Autrement dit, si vous êtes un solotrepreneur et que vous avez besoin d'un site web, faites-moi signe.